LIBREOFFICE · ПРАКТИКА
Семейный бюджет без потерянных расходов
Семейный бюджет помогает увидеть обязательные расходы, повседневные покупки и средства на цели. Изучите структуру таблицы, правила сравнения плана с фактом и пример распределения остатка.
Попробовать СВОЯ ЗАДАЧА. ПОНЯТНЫЙ РЕЗУЛЬТАТ.
01 / РАЗБЕРЁМСЯ В ДЕТАЛЯХ
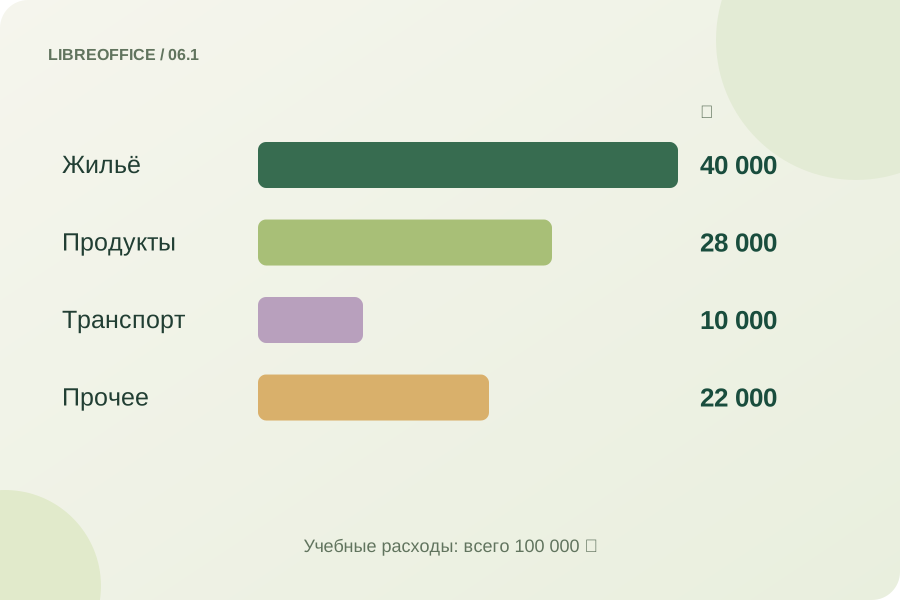
Расходы по категориям вместо общей суммы
Разделите жильё, продукты и транспорт на отдельные категории, чтобы видеть обязательную часть расходов. Гибкие покупки удобнее обсуждать после этого. Для наличных и карт используйте одинаковые названия категорий — иначе один и тот же расход будет трудно сравнить.
Категории показывают, какая часть бюджета связана с обязательными платежами, а какая может меняться от месяца к месяцу. Важно использовать одни названия для наличных и карты, чтобы одинаковые покупки не оказались в разных группах.
Одна система категорий — для всех способов оплаты.
02 / РАЗБЕРЁМСЯ В ДЕТАЛЯХ
План и факт отвечают на разные вопросы
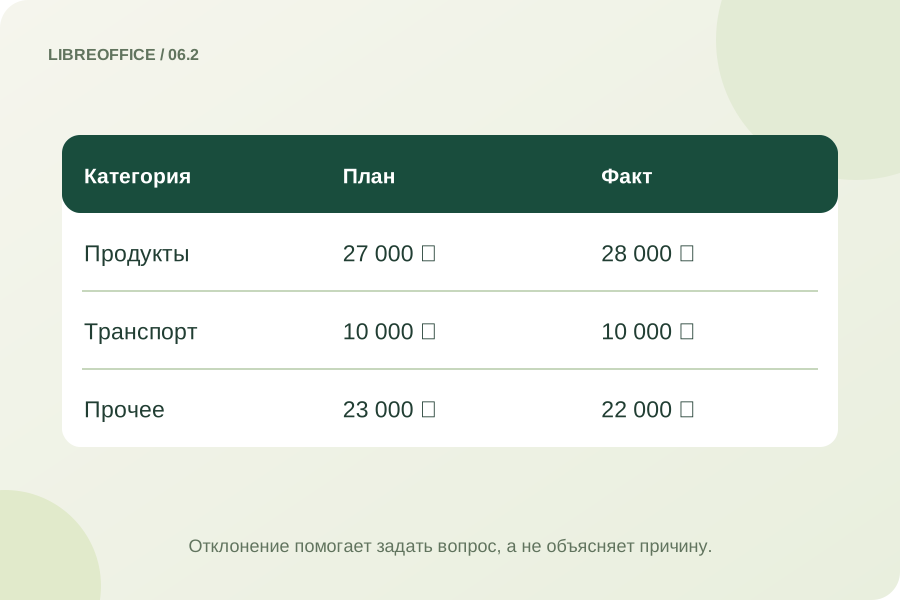
Введите план и факт по каждой строке. Положительная разница факта и плана у расхода означает перерасход, а у дохода — поступление выше ожиданий. Период задаётся вами: месяц, неделя или другой интервал. Сравнивать стоит периоды одинаковой длительности.
План показывает намерение, факт — уже совершённые операции. Отклонение стоит рассматривать вместе с причиной: более высокая сумма может объясняться ростом цен, дополнительной покупкой или переносом платежа из другого периода.
Сравнивайте периоды одинаковой длительности.
03 / РАЗБЕРЁМСЯ В ДЕТАЛЯХ
Накопления как распределение остатка
Годовую страховку или крупную покупку можно заранее включить отдельной строкой в план того периода, когда ожидается оплата. Если откладываете постепенно, учитывайте цель в распределении остатка. Не записывайте и резерв на покупку, и саму покупку как один и тот же расход дважды.
В этой модели накопления распределяют остаток после расходов. Перевод между собственными счетами не увеличивает доход и не уменьшает расходный результат. Свободный остаток равен доходам минус расходы и сумма, отложенная на цели; отрицательное значение показывает нехватку средств в плане.
Сначала определяют разницу между доходами и расходами, затем распределяют её на цели и свободные средства. Перевод между своими счетами не создаёт нового дохода. Важно не учесть будущую покупку и её резерв как один расход дважды.
Цель накоплений должна быть видна отдельно от повседневных трат.
УЧЕБНЫЙ ПРИМЕР
Проверьте ход решения
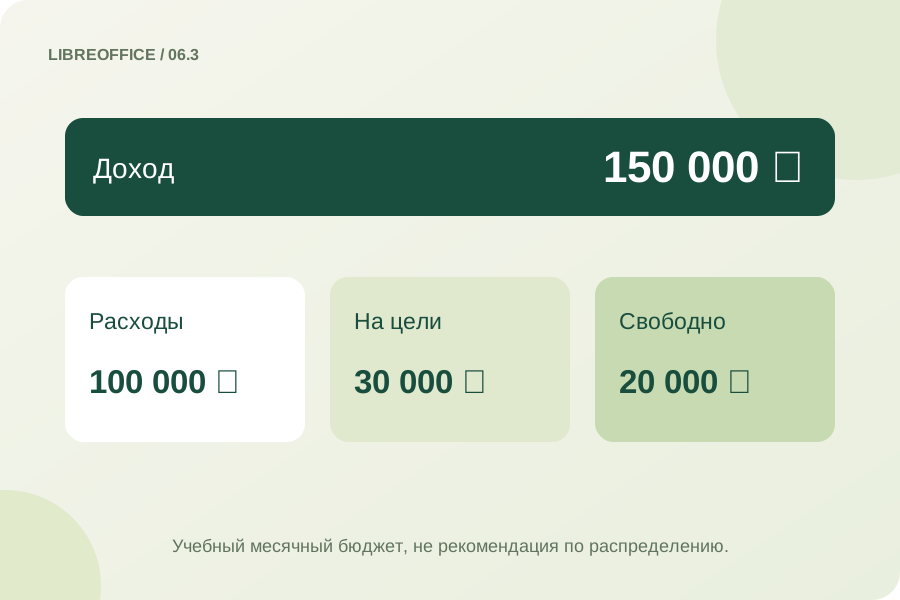
Учебный доход 150 000 ₽; жильё 40 000 ₽, продукты 28 000 ₽, транспорт 10 000 ₽, прочие расходы 22 000 ₽. Остаток после расходов — 50 000 ₽; из него на цели направлено 30 000 ₽, свободный остаток — 20 000 ₽. Это пример структуры, не финансовая рекомендация семье.
Условные данные для демонстрации метода.ВОПРОСЫ И ОТВЕТЫ
Полезно знать
Как учитывать наличные и карту?
Отмечайте счёт каждой операции, а расходы объединяйте по категории, чтобы видеть общую картину.
Перевод на накопительный счёт считается расходом?
В выбранной модели это распределение собственных денег; не добавляйте второй расход при последующей покупке.
Что делать с годовой страховкой или крупной покупкой?
Заведите отдельную цель и покажите её влияние на месячный план, не скрывая реальную дату платежа.
Можно ли вести бюджет вдвоём?
Да, в рабочую таблицу можно добавить автора каждой операции. Для одновременного редактирования нужно отдельно выбрать приложение с такой возможностью.
ГОТОВЫ ПЕРЕЙТИ К ПРАКТИКЕ?