LIBREOFFICE · ПРАКТИКА
Расчёт отпускных: период, начисления и пример
Отпускные рассчитываются по среднему заработку, а не по дневной доле текущего оклада. Изучите состав расчётного периода, порядок учёта неполных месяцев и пример оплаты отпуска.
Попробовать СВОЯ ЗАДАЧА. ПОНЯТНЫЙ РЕЗУЛЬТАТ.
01 / РАЗБЕРЁМСЯ В ДЕТАЛЯХ
Зачем нужен расчётный период из 12 месяцев
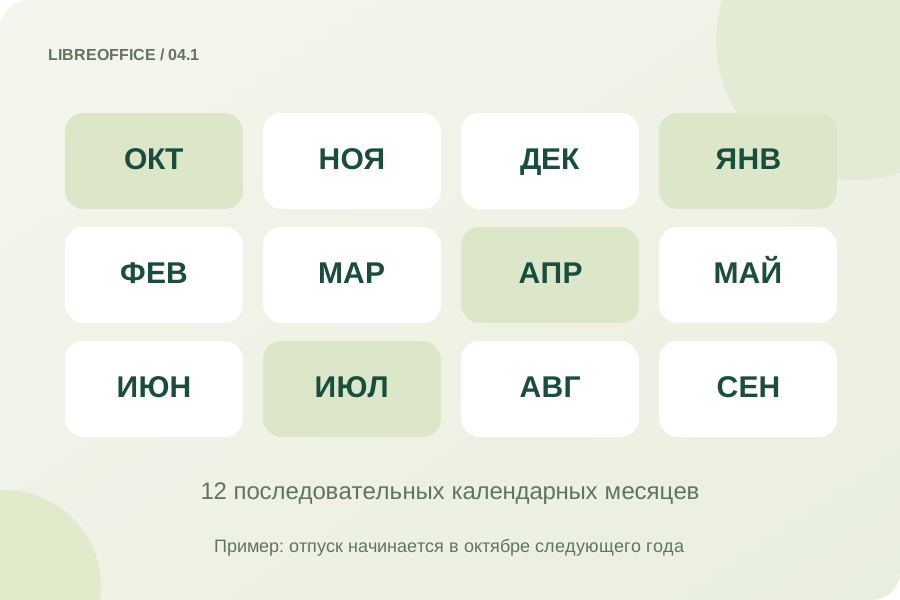
Для стандартного случая рассматривают 12 календарных месяцев перед месяцем начала отпуска. В рабочей таблице удобно хранить учитываемые начисления и дни отдельно по месяцам. Не подменяйте начисленный заработок суммой после удержаний.
Месячные строки позволяют увидеть исключения и не смешивать выплаты разных периодов. Например, для отпуска в октябре в стандартном случае рассматривают двенадцать предшествующих календарных месяцев. Начисления и учитываемые дни хранят раздельно.
Опора расчёта — средний заработок за установленный период.
02 / РАЗБЕРЁМСЯ В ДЕТАЛЯХ
Полный и неполный месяц дают разный знаменатель
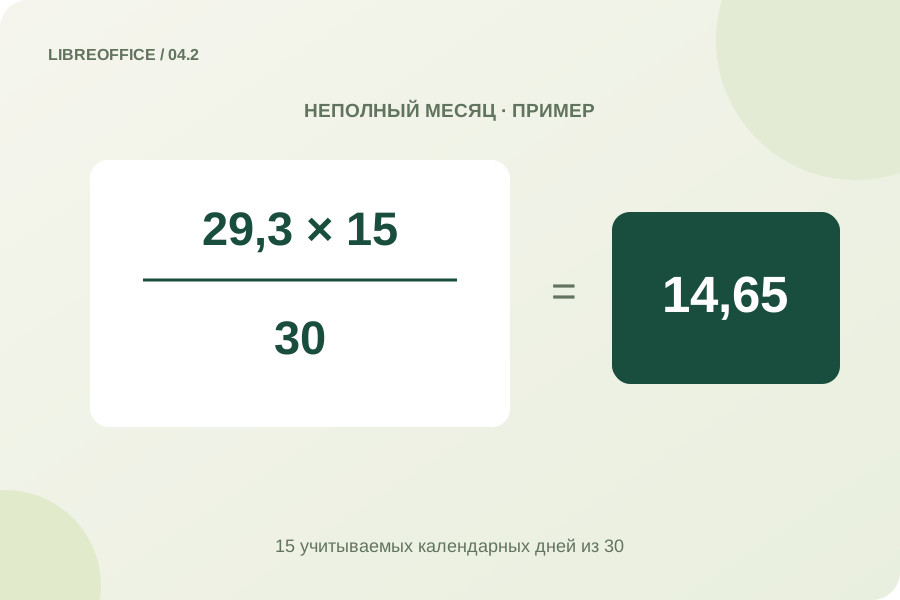
За полный месяц знаменатель равен 29,3. За неполный — 29,3, делённое на календарные дни месяца и умноженное на учитываемые дни. Отсутствия, исключаемые по действующему порядку, уменьшают число дней. Нельзя подставлять количество рабочих смен вместо календарных дней.
В неполном месяце важна доля учитываемых календарных дней. Замена их числом рабочих смен приведёт к другому результату. Сначала определяют исключаемые периоды, затем рассчитывают долю месяца по применимым правилам.
29,3 — расчётная величина, а не фактическая длина месяца.
03 / РАЗБЕРЁМСЯ В ДЕТАЛЯХ
От среднего дневного заработка к отпускным
Состав учитываемого заработка проверяют отдельно: для премий, повышения окладов и исключаемых выплат действуют специальные правила. Если весь период исключён или заработка не было, обычная формула не подходит. Подготовка исходных сведений здесь так же важна, как само вычисление.
Отпускные рассчитывают из среднего заработка за период, а оклад — по правилам оплаты конкретного месяца. Эти базы различаются. Число оплачиваемых дней вводится отдельно: праздничные дни не следует автоматически приравнивать к оплачиваемым дням ежегодного отпуска.
В прозрачном расчёте можно проследить путь от учитываемых выплат к дневному значению и оплате отпуска. Отдельно проверяют число оплачиваемых дней. Учебная арифметика ниже относится к полностью отработанному расчётному периоду.
Состав выплат и исключения проверяют до применения формулы.
УЧЕБНЫЙ ПРИМЕР
Проверьте ход решения
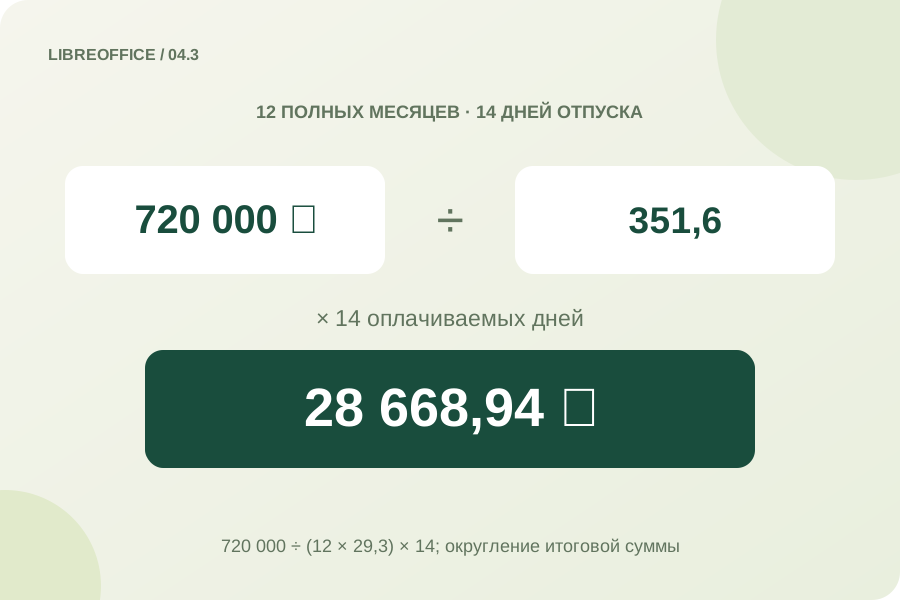
Условные учитываемые выплаты 720 000 ₽ за полностью отработанные 12 месяцев и 14 оплачиваемых календарных дней: 720 000/(12×29,3)×14 = 28 668,94 ₽. Входные допущения показывать рядом с примером.
Условные данные для демонстрации метода.ВОПРОСЫ И ОТВЕТЫ
Полезно знать
Почему нельзя умножить дневной оклад на отпуск?
Отпускные рассчитываются из среднего заработка по установленным правилам, а не простым делением текущего оклада.
Что делать с месяцем, в котором был больничный?
Отметить исключаемый период и относящиеся к нему суммы, затем применить правила неполного месяца.
Нужно ли включать все премии одинаково?
Нет: вид выплаты, период начисления и условия включения нужно проверить по действующей методике.
Подходит ли результат для компенсации при увольнении?
Пример относится к оплате ежегодного отпуска. Определение неиспользованных дней и компенсации при увольнении требует отдельной проверки.
ГОТОВЫ ПЕРЕЙТИ К ПРАКТИКЕ?