LIBREOFFICE · ПРАКТИКА
Калькулятор ипотеки: как понять график платежей
Сумма займа, ставка и срок определяют ежемесячную нагрузку. Разберём принципы ипотечного калькулятора, различия схем погашения и влияние досрочного взноса на график платежей.
Попробовать СВОЯ ЗАДАЧА. ПОНЯТНЫЙ РЕЗУЛЬТАТ.
01 / РАЗБЕРЁМСЯ В ДЕТАЛЯХ
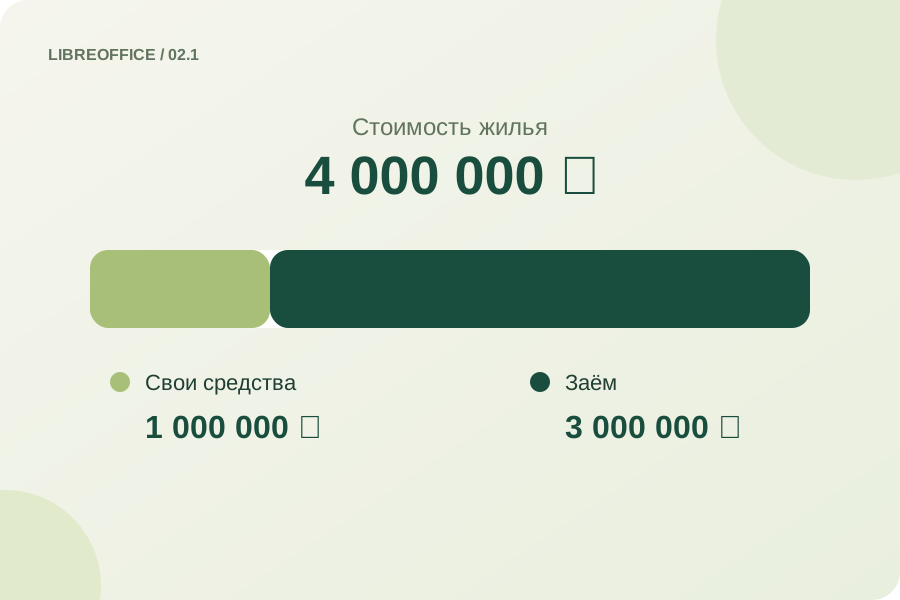
Цена жилья и сумма займа — разные величины
Если известна стоимость жилья, вычтите из неё первоначальный взнос — разница составит сумму займа. Если сумма кредита уже указана в предложении, повторно вычитать взнос не нужно. При полном покрытии цены жилья собственными средствами заём не требуется.
При сравнении предложений держите три значения рядом: стоимость объекта, свои средства и сумму кредита. Проценты начисляются на заёмный долг, поэтому одинаковая цена квартиры ещё не означает одинаковую нагрузку для двух семей.
Первоначальный взнос уменьшает сумму займа.
02 / РАЗБЕРЁМСЯ В ДЕТАЛЯХ
Как меняется состав ежемесячного платежа
Аннуитет распределяет обязательный платёж почти равномерно; доля процентов постепенно уменьшается. В дифференцированной схеме основной долг погашается равными частями, поэтому первые платежи выше последних. Сравнивайте схемы при одной сумме, ставке и сроке.
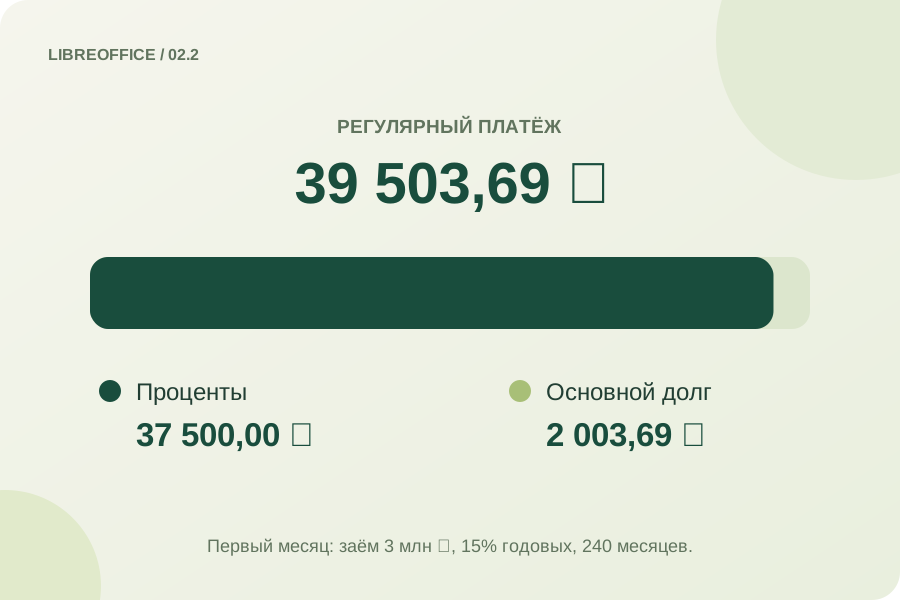
При аннуитете регулярный платёж может оставаться почти одинаковым, но проценты и основной долг внутри него меняются. В начале большая доля приходится на проценты; по мере уменьшения задолженности больше денег направляется на её погашение.
Смотрите на остаток долга, а не только на размер платежа.
03 / РАЗБЕРЁМСЯ В ДЕТАЛЯХ
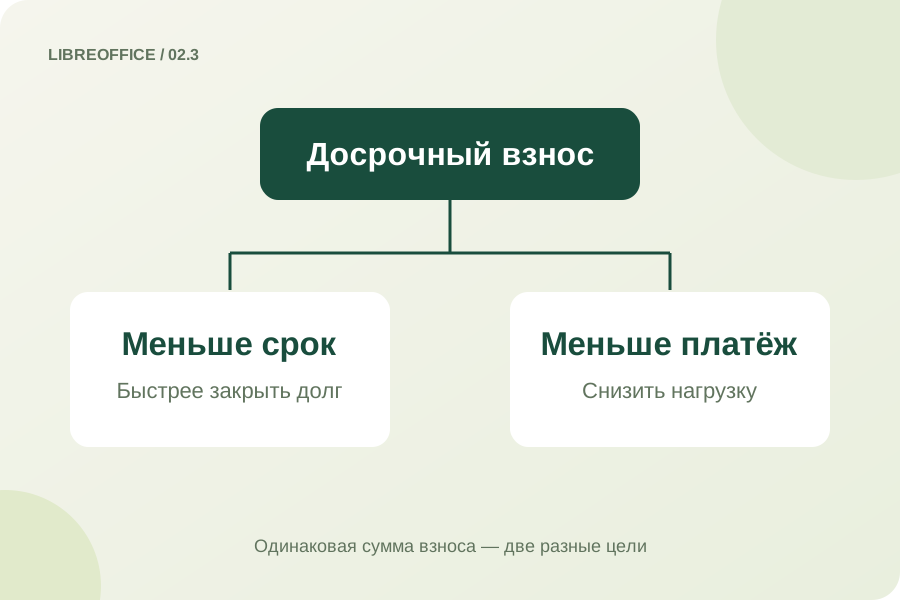
Досрочный взнос: сравнение двух сценариев
Досрочный взнос уменьшает основной долг. При сокращении срока обычно сохраняется регулярный платёж, а при снижении платежа оставшийся долг распределяется на прежний срок. При сравнении вариантов учитывайте дату взноса и порядок пересчёта, предусмотренный договором.
Расчёт использует месячную ставку и округление до копеек. В договоре проценты могут зависеть от календарных дней, даты выдачи и платежей. Страхование, комиссии и иные расходы здесь не учтены. Сумма процентов не является полной стоимостью кредита (ПСК).
Перед выбором варианта полезно оценить запас денег на текущие расходы. Сокращение срока и уменьшение платежа решают разные задачи. Для сопоставления используйте одинаковую дату и сумму взноса, а окончательный график запрашивайте у банка.
Правила договора определяют порядок пересчёта.
УЧЕБНЫЙ ПРИМЕР
Проверьте ход решения
Условный заём 3 000 000 ₽ на 240 месяцев под 15% годовых, без дополнительных расходов, ежемесячная аннуитетная модель: платёж около 39 503,69 ₽. Это демонстрация формулы, не предложение банка.
Условные данные для демонстрации метода.ВОПРОСЫ И ОТВЕТЫ
Полезно знать
Ставка здесь актуальна для моего банка?
Ставку берут из условий конкретного предложения; пример не отражает банковский тариф или право на льготу.
Почему точный платёж банка отличается?
Договор может учитывать календарные даты, округления, страхование и другие условия, которых нет в упрощённой модели.
Что выбирать при досрочном платеже?
Сравните два результата: новую ежемесячную нагрузку и оставшийся срок; выбор зависит от ваших ограничений.
Входит ли страховка в переплату?
В учебной модели учитываются проценты. Дополнительные расходы указываются отдельно и не превращают модель в официальный расчёт ПСК.
ГОТОВЫ ПЕРЕЙТИ К ПРАКТИКЕ?